11月11日,据“晨哨并购”报道,德弘资本已与金锣达成收购协议,交易金额约20亿美元财经配资平台,折合人民币超过133亿元。
金锣并不是第一次传出被收购的消息。过去十多年里,中粮、华润都曾与这家老牌肉制品企业传出并购传闻,但最终均以辟谣告终。
这一次,传闻中的买家换成了德弘资本。如果交易传闻属实,德弘资本此时入局,究竟看中了金锣怎样的产业价值?当火腿肠这一传统大单品褪去光环,老牌肉制品企业又该如何寻找下一轮增长?
从一根火腿肠,到年营收超300亿
上世纪90年代,中国火腿肠市场迎来快速发展。春都率先打开市场,双汇(000895.SZ)随后迅速崛起,金锣也凭借价格优势和不断扩大的销售网络加入竞争。对于肉制品企业来说,谁能把这根小小的火腿肠卖到更多地方,谁就有机会在市场上占据一席之地。
三十余年大浪淘沙,当年同台竞技的企业早已走向截然不同的命运。
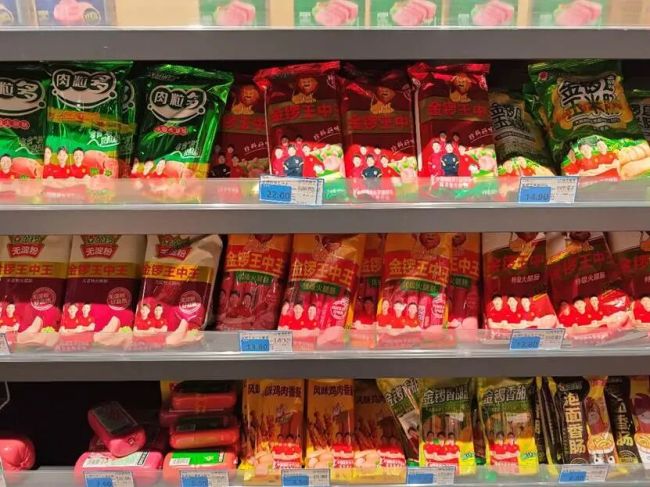
快消品线下零售监测机构马上赢(品牌CT)数据显示,2026年第二季度,国内传统线下零售渠道的常温火腿肠市场已经形成较高的品牌集中度,前五大品牌合计占据94.40%的市场份额。其中,双汇的市场份额超过六成,金锣约为20%,位居第二。而当年生产出中国第一支火腿肠的春都早已淡出主流视野。
金锣没有把业务一直停留在火腿肠上。围绕肉类加工这一主业,公司逐步将业务延伸至生猪屠宰、冷鲜肉、大豆深加工和农牧业,后来又涉足环保治污、医养健康等领域。
杠杆股票配资据2026年中国民营企业500强榜单相关报道,金锣2025年营收达到308.59亿元,排名第306位。公司官网显示,其拥有11处生产基地,员工超过2万人,年屠宰生猪能力约2000万头。
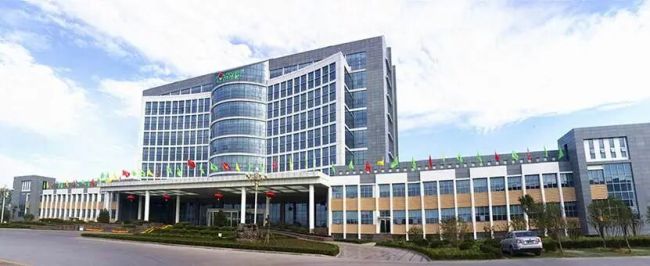
从一根火腿肠做到年营收超过300亿元,金锣的规模扩张,离不开肉类加工产业链的延伸。也正因为如此,市场此次传出的收购消息,受到关注的不只是金锣的火腿肠业务,还有它在养殖、屠宰、加工等环节积累的产业资源。
德弘资本此前也有不少食品和农业领域的投资。其投资企业包括蒙牛、现代牧业、中粮肉食、圣农发展、粤海饲料和乖宝宠物等。2025年,德弘资本还参与收购高鑫零售控股权,投资范围进一步延伸至大型零售领域。
从这些投资可以看出,德弘资本的关注范围并不局限于消费品牌,也涉及食品产业链上的生产加工和零售渠道。此次传出收购金锣的消息,与其此前在农业食品领域的投资方向有一定延续性。
火腿肠为什么“卖不动”了?
如果说金锣吸引资本关注的一个重要原因,是它在肉类产业链上的布局,那么金锣此时传出易主消息的背后,是曾经支撑金锣发展壮大的常温火腿肠,正在失去一代又一代的消费者。
元股证券:ygzq.hk过去三十余年,常温火腿肠之所以能成为国民级超级单品,核心原因在于“便利性与高性价比”。在冷链物流尚未普及、生鲜供应链效率有限的年代,无需冷藏、开袋即食、保质期长达数月的火腿肠,完美填补了绿皮火车、长途出行、工地简餐以及日常加餐的消费空白。
然而,支撑这一品类繁荣的底层逻辑,如今已被彻底改写。
首先是消费场景的不可逆萎缩。随着冷链物流网络的全面下沉和即时零售、外卖行业的爆发式增长,消费者获取热食与新鲜肉类的门槛大幅降低。
无论是街边随处可见的便利店热柜、十分钟送达的生鲜到家,还是品类丰富的外卖餐食,都在全方位挤压常温火腿肠的生存空间。
其次是消费偏好变化与健康化升级。近年来,消费者对“干净配料表”和肉含量更加在意,而传统常温火腿肠近些年屡屡曝出的负面新闻,也使其逐渐滑向“不健康”的标签边缘。
与之形成鲜明对比的是,低温烤肠、冷藏鲜肉肠凭借更高的含肉量、更鲜嫩的口感以及更简短的配料表,精准踩中了健康消费的节拍。
常温火腿肠的增长逐渐触及天花板,肉制品企业也在重新寻找增长方向。从产品升级到拓展新的业务领域,行业竞争正在发生变化。
作为肉制品行业的龙头企业,双汇持续推动产品年轻化、健康化、休闲化和高端化,围绕低温肉制品、速冻调理食品等品类丰富产品矩阵,同时拓展不同消费场景。
金锣则展现出更明显的跨界延伸意图。在持续推进肉制品产品升级的同时,金锣将业务触角伸向宠物食品领域,试图将原有肉类产业链资源延伸至新的消费市场。

无论德弘资本与金锣的这笔百亿交易最终能否落地财经配资平台,有一点是可以肯定的:面对消费需求、销售渠道与生活场景的深刻变迁,只有及时调整身位、跟上时代变化的肉制品企业,才更有机会抓住下一轮增长。
老牌杠杆网提示:本文来自互联网,不代表本网站观点。